


各位财友,晚上好。
当AI算力需求如火山喷发,有一对清华夫妻仅用5年时间,就走完了同行十几年的路。 中茵微电子 ——这家被 和 间接持股、 同时押注的国产AI ASIC定制龙头,刚刚向港交所递表。
背后站着的是 多地国资的密集加持,累计融资近8亿,Pre-IPO估值27.16亿。营收3年暴涨5倍,市占率国产第二。这不是普通的IPO,这是一场 国家级资本与产业龙头联手打造AI算力底座 的盛宴!
有人问:连续亏损,凭什么?也有人问:毛利率骤降,慌不慌?
别急,今天带你拆解这匹“黑马”的真正成色。
一、五年IPO速度神话:清华夫妻的“算力心脏”生意
中茵微电子的成长速度,放在国内半导体行业堪称罕见。从2021年在南京成立,到2026年3月29日递表港交所, 仅用了5年时间 。
这家公司做的,是 AI ASIC(专用集成电路)的定制服务 。通俗讲,就是帮AI大厂量身打造“算力心脏”,解决大规模AI芯片集群的数据传输瓶颈。业务分三块:芯片设计、芯片交付、IP授权。技术底子扎实——覆盖 4nm到28nm工艺 ,拥有自研高速接口IP,2025年还拿下了工信部专精特新“小巨人”认证。
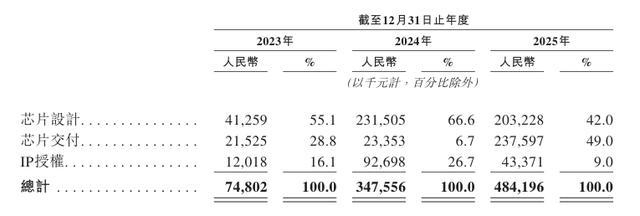
赛道有多热?据灼识咨询数据,中国AI ASIC定制服务市场规模从2020年的44.2亿飙到2025年的345.8亿,复合增长率超50%,预计2030年突破2000亿。踩中风口的中茵微,营收从2023年的7480万蹿到2025年的 4.84亿,增长554% 。按2025年AI ASIC收入计,市占率9.4%,国产第三;按芯片设计及交付收入计, 国产第二 。
二、国资为何扎堆?
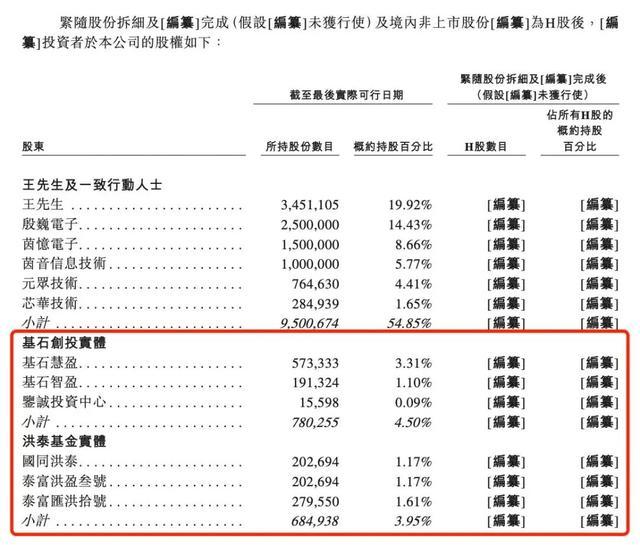
这份股东名单,堪称 “全明星国家队” 阵容。
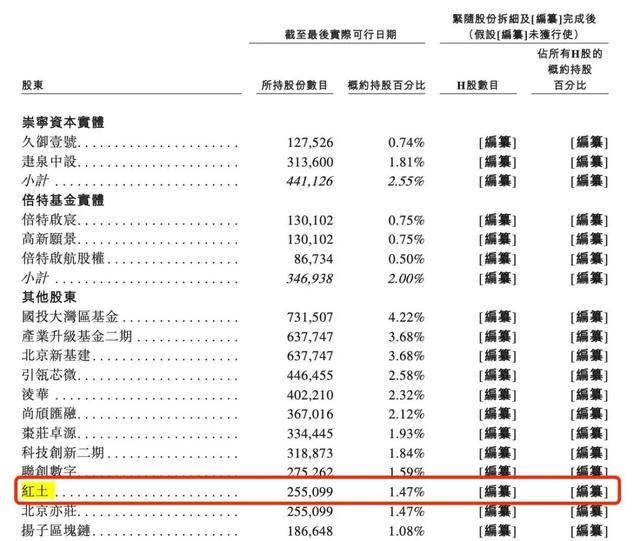
IPO前, 持股4.22%,与 (4.5%)并列为最大外部机构股东。此外, 持股3.68%、 持股3.68%, 合计持股3.95%。
更重磅的是三大产业资本同步入局: 通过红土基金间接持股1.47%, 旗下尚颀汇融持股2.12%, 持股1.59%。这意味着—— ,四方势力同时站台,这在港股IPO中极其罕见。 国家队+科技巨头+汽车龙头+通信央企
值得关注的是,公司累计完成至少7轮融资,总额近8亿元。2026年1月C轮融资 估值约27.16亿人民币 ,由 主导——包括亦庄国投母基金、京投基金、北京科创基金等。从南京起步,到总部迁至北京亦庄, 五大城市国资接力押注 ,这场IPO已是“明牌”。
三、财务解读:高增长的“含金量”与持续投入
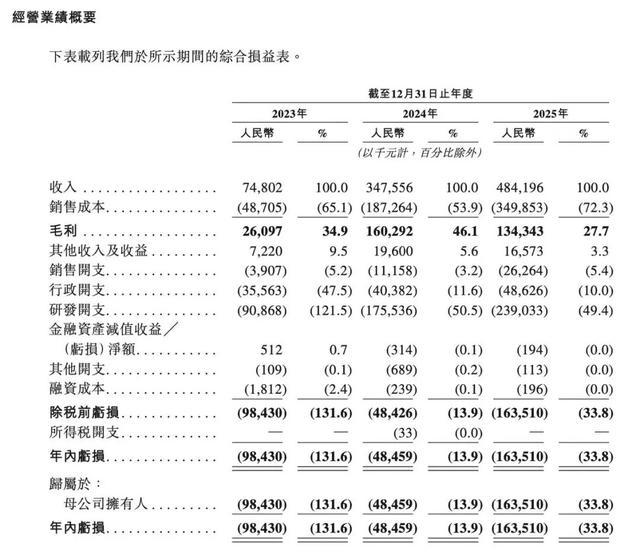
营收高速增长的背后,是公司对技术壁垒的 战略性投入 。2023-2025年,研发开支从0.91亿增至 2.39亿 ,占收入比重虽从121.5%降至49.4%,但绝对投入持续攀升。这种“以亏损换未来”的模式,是半导体设计企业的共同特征——芯原股份、翱捷科技均经历过类似阶段。
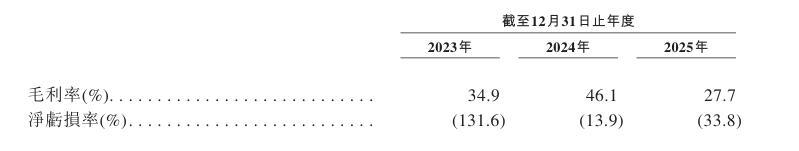
不过,招股书也披露了几个可能需要关注的数据点。 毛利率或从46.1%降至27.7% ,主因是业务重心从高毛利的芯片设计向芯片交付转移。芯片交付本质是“后端实现+流片协调+封装测试”,2025年已成为公司第一大收入来源(占比49%)。
经营现金流或连续两年净流出 (2025年流出1.58亿),但这一现象在快速扩张期的半导体公司中也并不罕见。截至2025年末账面现金1.15亿元,叠加C轮融资4.16亿元的弹药补充,短期内资金压力或相对可控。
客户集中度方面或需要注意 ,2025年前五大客户或占比78.3%,但第一大客户占比已从2024年的81.5%降至37.4%,客户结构上看确实是在持续优化。公司也明确将延续聚焦大客户战略,这在AI ASIC定制领域属于行业常态。
四、锚定博弈:估值安全垫与上市进程
目前公司处于 聆讯前期 ,独家保荐人为 。对于锚定投资者,核心看点在于估值。Pre-IPO轮估值27.16亿人民币,按2025年营收4.84亿计算,市销率约5.6倍。对比A股同类芯片设计公司,这一估值水平存在一定折让空间。基石轮可能近期启动,预计估值在60-80亿之间。
——这样的股东阵容在港股稀缺性极高。如果国际配售阶段能引入产业背景的基石投资者,或进一步提振市场情绪。
:该股或存三个需留意方面——1) 或 持续亏损且研发投入高企,盈利时间表或尚不明确;2)毛利率受业务结构调整 或 影响有所波动;3)客户集中度 或 仍处于较高水平。也有网友热评:“国投+华为+上汽同时看中的标的,在港股几乎是独一份,如果发行估值合理,锚定资金大概率会抢筹。”(不构成任何投资建议,投资有风险,入市需谨慎)
中茵微电子港股IPO核心数据备忘(据招股书整理)
核心指标
具体详情
招股时间待港交所公布(2026.3.29递表)
中签结果公布待定
暗盘交易时间待定
上市日期待定
全球发售量待更新
分配机制国际配售90% / 公开发售10%(设回拨)
发行价区间待定(Pre-IPO估值约27.16亿人民币)
每手买卖单位待定
入场费待定
香港公开发售手数待定
新股发行占比待定
募资总额待定(用于IP研发、生态建设、全球化)
总市值预估100-150亿港元区间
发行市盈率不适用(尚未盈利)
基石投资人待定(国投大湾区基金、华为哈勃、上汽、联通为上市前股东)
保荐/联席保荐人平安证券(香港)独家
绿鞋机制/稳价人待定
该股或存持续亏损、毛利率波动、客户集中等风险。不构成任何投资建议,投资有风险,入市需谨慎。
国投领投、五大城市押注、华为上汽联通同步站台——中茵微电子这匹黑马,正在AI算力的风口上疾驰。5年IPO速度神话,国产ASIC第二,这场资本大戏才刚刚拉开帷幕。你是准备围观,还是准备上车?评论区聊聊你的看法。
(风险提示:数据来自网络可能不全,如有冒犯请联系删稿;相关数据截至招股书披露日,本文仅提供数据信息分享,不构成任何投资建议。投资有风险,IPO投资波动较大,需结合个人风险承受能力参与。尤其锚定投资专业度高风险极大,不建议普通个人投资者参与,专业投资者及专业机构也请量力而行,注意风险控制。)
启泰网配资提示:文章来自网络,不代表本站观点。


